|
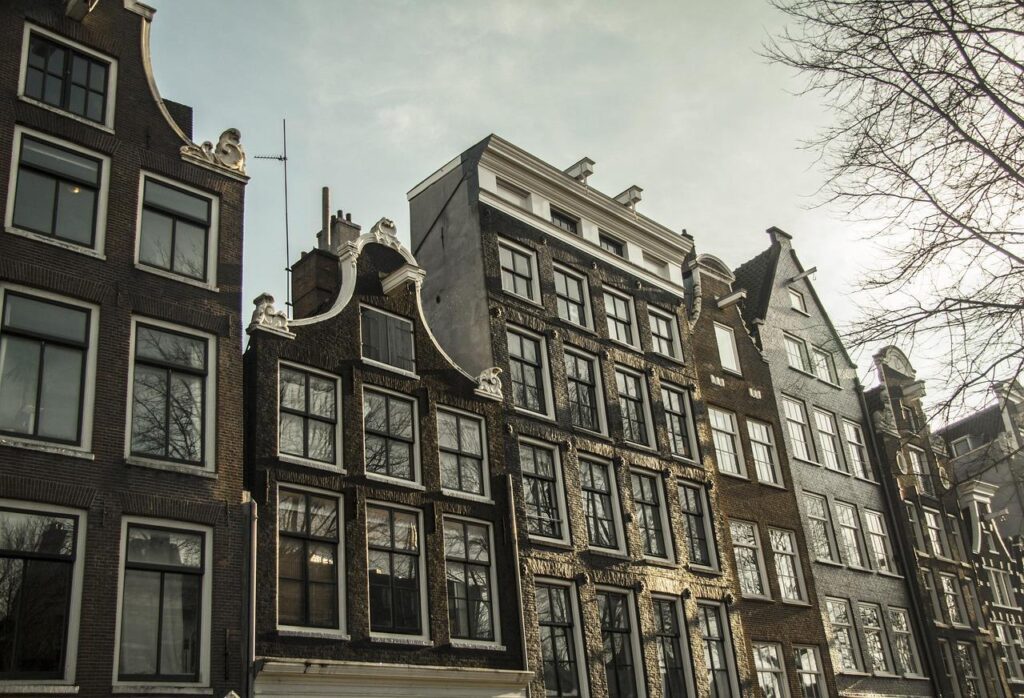
Je zoekt een woning in Amsterdam en merkt al snel dat elke euro net iets anders oplevert dan je had verwacht. De ene keer betaal je voor vierkante meters, de andere keer voor een rustige straat of een zonnige tuin op het zuiden. Die afweging tussen wat iets kost en wat het je daadwerkelijk oplevert, bepaalt uiteindelijk de kwaliteit van je toekomstige woonplek. Tussen vierkante meters en voorzieningen kiezenIn een stad waar de vraag het aanbod ruimschoots overtreft, draait het kopen van een huis zelden om de goedkoopste optie. Het gaat erom waar je bereid bent op in te leveren. Een kleinere woning dichtbij het centrum biedt andere voordelen dan een ruimer huis net buiten de ring, met meer reistijd naar het openbaar vervoer maar vaak een gunstigere prijs per vierkante meter. Wie hierin een weloverwogen keuze wil maken, brengt vooraf de financieringsruimte in kaart. Een hypotheekadviseur amsterdam kijkt daarbij niet alleen naar het maximale leenbedrag, maar ook naar hoe dat bedrag zich verhoudt tot de woonlasten op lange termijn, inclusief toekomstige rentestijgingen. Dat voorkomt dat je een bod uitbrengt op een woning die net buiten je comfortabele marge valt. Wat een energielabel zegt over toekomstige kostenEen laag energielabel klinkt als een nadeel, maar zegt vooral iets over de investeringen die nog voor de deur staan. Woningen met label D of lager vragen vaak om isolatie, nieuwe installaties of zonnepanelen, kosten die je los van de koopsom moet meerekenen. Tegelijkertijd biedt een energetisch verouderde woning soms juist extra financieringsruimte, omdat verduurzamingskosten onder voorwaarden kunnen worden meegefinancierd in de hypotheek. Die mogelijkheid maakt het verschil tussen een woning die op papier te duur lijkt en een woning die, inclusief verbouwing, binnen budget blijft. Kijk daarom niet alleen naar de vraagprijs, maar ook naar het energielabel en de onderhoudsstaat van installaties en isolatie. Vraag bij twijfel altijd het energielabel en het bijbehorende verduurzamingsadvies op, zodat je precies weet welke investering je op korte termijn te wachten staat. De rol van bouwjaar en funderingsstaat in de prijsAmsterdamse grachtenpanden en vooroorlogse woningen hebben een eigen charme, maar brengen een ander kostenplaatje met zich mee dan nieuwbouw. Houten paalfunderingen uit het begin van de twintigste eeuw kunnen op termijn onderhoud vragen, en funderingsherstel loopt al snel op tot tienduizenden euro’s per woning. Een taxatierapport en een bouwkundige keuring geven hier vaak meer inzicht in dan de verkoopbrochure. Kopers die deze risico’s goed inschatten, onderhandelen scherper over de vraagprijs en voorkomen verrassingen na de overdracht. Die kennis weegt net zo zwaar als de locatie zelf wanneer je de balans opmaakt tussen prijs en kwaliteit. Hoe financieringsruimte de keuze tussen wijken bepaaltDe verschillen tussen Amsterdamse wijken zijn groot, en niet alleen qua sfeer. In Noord of Nieuw-West koop je vaak meer woonoppervlak voor hetzelfde bedrag dan in de Pijp of de Jordaan, terwijl de reistijd naar het centrum toeneemt. Die afweging raakt direct aan je hypotheekruimte, want een lagere koopsom kan ruimte vrijmaken voor een hogere eigen inbreng of een lagere maandlast. Naast de maandlasten spelen bijkomende kosten een rol die vaak pas laat zichtbaar worden. Denk aan de volgende posten die bij vrijwel elke aankoop terugkomen. – overdrachtsbelasting – notariskosten voor de leveringsakte – kosten voor een bouwkundige keuring – eventuele advieskosten voor de hypotheek Wie deze posten vroeg in het proces meeneemt, voorkomt dat de koopsom zelf wel binnen budget past, maar de totale aankoop toch te krap wordt berekend. Juist in een markt waar snel beslissen loont, maakt dat overzicht het verschil tussen een bod dat haalbaar blijft en een bod dat achteraf voor financiële stress zorgt. Een reservering voor onvoorziene kosten na de overdracht, bijvoorbeeld voor achterstallig onderhoud, hoort in die berekening standaard een plek te krijgen. |